Producto
Logo Control

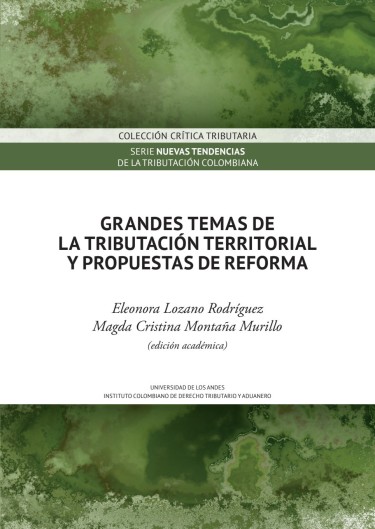
Grandes temas de la tributación territorial y propuestas de reforma

Disponibilidad de la publicación

A la venta en este portal

eBook (PDF) ISBN 9786287903265
$ 102.000
Impreso ISBN 9786287903227
PRÓXIMAMENTE
$ 205.000

Debes seleccionar al menos un formato

Especificaciones por formato:

Impreso

    Estado de la publicación: Activo
    Año de edición:2026
    Idioma:Español
    ISBN-13:9786287903227
    DOI:Enlace
    Páginas: 594
    SKU (Número de Referencia):433823

E-book (PDF)

    Estado de la publicación: Activo
    Año de edición:2026
    Idioma:Español
    ISBN:9786287903265
    DOI:Enlace
Cómo citar

Los eBooks comprados en este catálogo editorial se acceden mediante vista en línea dentro de este mismo entorno, o, para vista fuera de línea, a través de Scholar App (PC/Mac) y Mōn'k App (iOS/Android). El usuario final no recibirá archivo PDF o EPUB ni por correo ni por descarga.

Grandes temas de la tributación territorial y propuestas de reforma muestra la complejidad de abordar temas territoriales en Colombia debido a las diversas temáticas y experticias, y a la dificultad política de alcanzar consensos entre los municipios y los departamentos del país. Esta obra pone énfasis en la necesidad de un sistema tributario territorial equitativo y eficiente, coordinado con ajustes en las competencias de los diferentes niveles de gobierno y la incorporación de esquemas de asociatividad territorial. Además, a lo largo de estas páginas se analiza el impacto histórico del sistema de rentas tributarias territoriales en la descentralización fiscal y la autonomía tributaria territorial, al tiempo que se resaltan las limitaciones actuales y la falta de eficiencia y equidad. Esto con el fin de hacer hincapié en la importancia de entender estas problemáticas para mejorar el régimen tributario de las entidades territoriales en Colombia.


Eleonora Lozano Rodríguez

Eleonora Lozano Rodríguez es abogada, economista y magíster en Economía por la Universidad de los Andes y doctora en Derecho por la Universidad de Salamanca. Es decana de la Facultad de Derecho de la Universidad de los Andes. Sus reflexiones académicas giran en torno a la tributación y la hacienda pública colombiana, a partir de perspectivas comparadas e interdisciplinares. Entre sus publicaciones más recientes se encuentran El rol de la Hacienda Pública en la construcción de paz en Colombia: cinco años después de la firma del acuerdo (Ediciones Uniandes, 2024) y Arbitraje internacional y corrupción (Ediciones Uniandes, 2023). Puede seguirla en www.eleonoralozano.com. 


Magda Cristina Montaña Murillo

Es abogada de la Universidad Libre, con estudios de posgrado en Derecho Administrativo de la Universidad del Rosario y en Gestión Pública e Instituciones Administrativas de la Universidad de los Andes. Tiene una Maestría en Hacienda Pública y Administración Tributaria Internacional del Instituto de Estudios Fiscales (España) y una Maestría en Ordenamiento Territorial y Gestión Ambiental de la Universidad de Barcelona. Es profesora de la Especialización en Derecho Tributario de la Universidad 


Hacia un sistema tributario territorial equitativo y eficiente: una apuesta en común — p. 19
Eleonora Lozano Rodríguez; Magda Cristina Montaña MurilloPrimera parteLa descentralización fiscal y de ingresos propios a las entidades territoriales1. Reflexiones sobre la misión de descentralización, la modificación del sistema general de participaciones y la necesidad de una reforma tributaria territorial — p. 25
Saúl Camilo Guzmán LozanoIntroducción — p. 25La descentralización: una aspiración inconclusa — p. 25Reflexiones sobre la descentralización — p. 32Análisis positivo de la descentralización — p. 34Continúa el análisis positivo de la descentralización — p. 37¿Cómo reinventar la descentralización revisando el sistema de rentas endógenas tributarias? — p. 38Conclusiones y recomendaciones — p. 40Referencias — p. 412. Autonomía y capacidad administrativa — p. 43
Julio R. Piza R.Introducción — p. 43Autonomía como política fiscal — p. 44Descentralización como política fiscal — p. 49Capacidad administrativa — p. 52Conclusiones — p. 55Referencias — p. 573. La competencia de los municipios para gravar la propiedad y discusiones con otras entidades que gravan hechos económicos vinculados con la propiedad — p. 61
Juan de Dios Bravo GonzálezIntroducción — p. 61Cláusula general de competencia en materia tributaria y alcance del artículo 317 de la Constitución Política — p. 61Autonomía de los municipios — p. 64Propiedad como índice de capacidad de pago — p. 68Tributos vinculados con la propiedad — p. 69Conclusiones y recomendaciones — p. 79Referencias — p. 814. Ingresos propios de entidades descentralizadas, por nivel de gobierno y hechos económicos. Propuestas de ajuste al sistema de ingresos: ¿nuevas rentas? — p. 83
Magda Cristina Montaña MurilloIntroducción — p. 83Ejercicio de la potestad de imposición y de la función de administración tributaria en los entes territoriales — p. 85Reglas de coordinación fiscal y de compensación entre entidades territoriales y el nivel central — p. 95Conclusiones y recomendaciones — p. 99Referencias — p. 965. Régimen tributario especial de los distritos y las ciudades capitales — p. 99
Magda Cristina Montaña MurilloIntroducción — p. 99Contexto de la organización político-administrativa con énfasis en los distritos — p. 100Marco histórico constitucional de los distritos — p. 103Marco legal de los distritos vs. el Distrito Capital de Bogotá — p. 107Régimen fiscal — p. 108Comportamiento fiscal de los distritos en Colombia — p. 110Conclusiones y recomendaciones sobre el régimen especial de los distritos — p. 125Referencias — p. 126Segunda parteLos tributos que gravan la propiedad inmueble y/o sus transacciones y operaciones6. El impuesto predial — p. 131
Pablo Fernando Verástegui NiñoRecuento normativo — p. 131El hecho generador — p. 133La sujeción pasiva y su relación con el derecho de propiedad — p. 134La base gravable del impuesto predial — p. 140Las tarifas del impuesto predial — p. 145La actualización catastral y los límites en el impuesto predial — p. 147Los sistemas declarativos y de facturación en el impuesto predial — p. 151Conclusiones y recomendaciones — p. 154Referencias — p. 1567. El catastro multipropósito y los efectos de los procesos de actualización catastral en base gravable para la determinación del impuesto predial — p. 159
Andrea Monsalve TorresIntroducción — p. 159Reseña histórica del catastro — p. 161La quinta era del catastro (2015 hasta hoy) — p. 161Estado actual del catastro — p. 166Impacto de la actualización catastral en la base gravable del impuesto predial — p. 170Conclusiones — p. 181Referencias — p. 1828. Contribución de valorización para departamentos y municipios — p. 185
Andrea Monsalve TorresIntroducción — p. 185Contexto histórico normativo de la contribución por valorización — p. 185Elementos que integran el tributo — p. 187Referencias — p. 2079. La contribución por participación en la plusvalía — p. 209
Camilo Francisco Caycedo TribínIntroducción — p. 209Antecedentes — p. 210Naturaleza — p. 211Elementos esenciales de la contribución por participación en la plusvalía y propuestas de mejora — p. 214Los hechos generadores — p. 215Los sujetos pasivos — p. 218La base gravable — p. 218Las tarifas — p. 221Procedimiento para la determinación de la obligación tributaria sustancial — p. 223Formas de pago de la contribución por participación en la plusvalía y destinación de los recursos que ella genera — p. 227El municipio de Ibagué — p. 229Conclusiones y recomendaciones — p. 233Referencias — p. 23610. Tasas y sobretasas con destinación específica — p. 239
Andrea Monsalve TorresIntroducción — p. 239Sobretasa ambiental, bomberil y de alumbrado público — p. 340Algunas divergencias en la aplicación de las sobretasas ambiental, bomberil y de alumbrado público — p. 242Sobretasa de seguridad y convivencia ciudadana — p. 246Sobretasa a favor del sistema masivo de transporte — p. 248Sobretasas en cifras — p. 250Conclusiones — p. 251Referencias — p. 25211. Delineación urbana — p. 255
Andrea Monsalve TorresIntroducción — p. 255Elementos esenciales del impuesto — p. 256Conclusiones y recomendaciones — p. 264Referencias — p. 26412. El impuesto de alumbrado público — p. 267
Juan José Fuentes BernalIntroducción — p. 267El servicio de alumbrado público y sus fuentes de financiación — p. 268Integración de la sobretasa del impuesto predial en el impuesto predial unificado — p. 270Los problemas del tributo autónomo — p. 271La sustitución del impuesto por una contribución especial — p. 272La reforma de la Ley 1819 del 2016 — p. 273La sentencia de unificación del Consejo de Estado — p. 274Conclusiones — p. 275Referencias — p. 27613. El impuesto sobre teléfonos — p. 279
Saúl Camilo Guzmán LozanoIntroducción — p. 279Vigencia del impuesto sobre teléfonos — p. 280Principio de legalidad en el impuesto sobre teléfonos — p. 285Hecho imponible e interpretación histórica — p. 288¿Existe doble imposición? — p. 291Conclusiones y recomendaciones — p. 293Referencias — p. 29414. Tributación ambiental: tributos extrafiscales. ods y bienes de uso público por destinación para la protección del agua. El caso del ipu — p. 295
César J. Sánchez MuñozIntroducción — p. 295Contenido jurídico de los tributos extrafiscales o de ordenación — p. 296Extrafiscalidad ambiental y Objetivos de Desarrollo Sostenible (ods) — p. 298Bienes de uso público, predial y protección ambiental — p. 301Conclusiones y recomendaciones — p. 309Referencias — p. 310Tercera parteTributos que gravan la propiedad vehicular y el consumo específico a los combustibles15. Tributos que gravan la propiedad vehicular y otros cobros asociados al tránsito — p. 315
Claudia Helena Otálora CristanchoIntroducción — p. 315Vehículos automotores y vínculo con el impuesto de circulación y tránsito — p. 316Tasas de registro automotor o derechos de tránsito — p. 328Peajes y contraprestaciones económicas por uso de infraestructura vial — p. 331Conclusiones y recomendaciones — p. 333Referencias — p. 33416. Sobretasa a la gasolina motor y diésel — p. 337
Nayarin Saharay Rojas TéllezIntroducción — p. 337Elementos de la obligación tributaria — p. 338Vínculo del iva a los combustibles — p. 340Determinación de la base gravable — p. 342Análisis de rendimiento y progresividad del tributo — p. 344Propuestas de ajuste y modificación legal — p. 345Conclusiones y recomendaciones — p. 348Referencias — p. 351Cuarta parteImpuesto a actividades económicas y registro de actividades societarias17. Nuevas reflexiones sobre el impuesto de industria y comercio: propuestas de una sobretasa local del impuesto de renta — p. 355
Lucy Cruz de QuiñonesIntroducción — p. 355La autonomía municipal: antecedentes históricos y alcance actual — p. 355El impuesto de industria y comercio y su complementario de avisos y tableros — p. 360Análisis comparado de la tributación local — p. 366Conclusiones y recomendaciones — p. 372Referencias — p. 37918. La inapropiada coexistencia de dos regímenes tributarios a partir de la definición de la base gravable del impuesto de industria y comercio — p. 383
Juan Carlos Becerra HermidaIntroducción — p. 383Estructura general del impuesto de industria y comercio — p. 384Inquietudes surgidas por la interpretación judicial — p. 393Conclusiones y recomendaciones — p. 395Referencias — p. 39619. Reformas al impuesto de industria y comercio: territorialidad, tarifas y simplificación — p. 399
Pedro Enrique Sarmiento PérezIntroducción — p. 399Estado del arte del impuesto y principales problemas sustanciales — p. 400Referencias — p. 42020. Régimen simple de tributación y la opción de simplificación — p. 423
Magda Cristina Montaña MurilloAntecedente — p. 423Régimen simple de tributación (rst) — p. 426Del impuesto de industria y comercio y sus complementarios en el régimen simple de tributación — p. 433De la tarifa consolidada del ica en el régimen simple de tributación — p. 434De la eliminación del régimen simple de tributación — p. 436Conclusión — p. 438Referencias — p. 43821. Impuesto de registro y anotación en el registro de transacciones societarias — p. 441
Mary Claudia Sánchez Peña; Saúl Camilo Guzmán LozanoIntroducción — p. 441Antecedentes del impuesto de registro — p. 442Generalidades del impuesto de registro — p. 444Importancia del impuesto de registro y anotación en las finanzas departamentales — p. 447Problemáticas del impuesto de registro que impactan en la competitividad y la facilidad de hacer negocios y transacciones inmobiliarias — p. 449Conclusiones y recomendaciones — p. 462Referencias — p. 463Quinta parteTributos a los consumos específicos de productos con fin extrafiscal a la salud22. Revisión crítica del impuesto al consumo de cigarrillo y tabaco elaborados en Colombia: desafíos normativos, progresividad y coordinación con el monopolio de explotación de licores — p. 467
Roberto Carlos Insignares GómezIntroducción — p. 467Impuesto al consumo de cigarrillo y tabaco elaborados — p. 469Conclusiones y recomendaciones — p. 476Referencias — p. 479Sexta parteTributos a los juegos y espectáculos y la actividad monopólica23. El monopolio de juegos de suerte y azar — p. 485
Juan Carlos Bejarano RodríguezIntroducción — p. 485El monopolio de juegos de suerte y azar (Ley 643 del 2001) — p. 488Ámbito del monopolio de suerte y azar — p. 489Destinación de la renta — p. 490Los ingresos por derechos de explotación del monopolio no son tributarios — p. 493Prohibición de gravar con impuestos los juegos de suerte y azar — p. 494Recomendación — p. 496Referencias — p. 49624. Impuesto municipal de espectáculos públicos — p. 499
Juan Carlos Bejarano RodríguezIntroducción — p. 499Aspectos relativos al impuesto municipal de espectáculos públicos — p. 500La pérdida de la autonomía territorial en vigencia de la Constitución de 1991: la jurisprudencia de la “libertad de configuración” en rentas consolidadas — p. 505Conclusiones y recomendaciones — p. 510Referencias — p. 510Séptima parteContribuciones parafiscales a las operaciones administrativas en los contratos de obra pública25. El estado del arte de dos temas cruciales en la tributación territorial: las estampillas municipales y departamentales, y la contribución sobre los contratos de obra pública — p. 515
Juan Camilo de Bedout GrajalesIntroducción — p. 515Las estampillas en Colombia — p. 516La contribución sobre los contratos de obra pública — p. 527Conclusiones y recomendaciones — p. 533Referencias — p. 53526. Del procedimiento tributario territorial y de por qué renuncié a la idea de titular este capítulo: “De por qué este capítulo no debería existir” — p. 539
César Camilo Cermeño CristanchoIntroducción — p. 539Las tensiones entre lo nacional y lo territorial en materia de procedimiento tributario — p. 542Algunas posibles alternativas de solución — p. 549Conclusión — p. 551Referencias — p. 55227. Las sanciones tributarias territoriales y su incidencia en el control de las obligaciones formales y sustanciales — p. 553
Ana María Barbosa RodríguezIntroducción — p. 553Principios constitucionales y legales que rigen las sanciones en materia tributaria, aplicables en los entes departamentales y municipales — p. 555Facultades de las asambleas departamentales y concejos municipales en materia sancionatoria — p. 558Contexto actual de las sanciones tributarias del orden territorial — p. 562Razones que justifican un régimen sancionatorio territorial — p. 568Hacia dónde deben dirigirse las reglas sancionatorias, tanto sustanciales como procesales, dentro de los marcos tributarios departamentales y municipales: propuestas normativas y de administración — p. 570Conclusiones y recomendaciones — p. 576Referencias — p. 57628. Gestión tributaria asociada de las entidades territoriales y la nación — p. 579
Magda Cristina Montaña MurilloIntroducción — p. 579Gestión tributaria de las entidades territoriales — p. 580Desafíos en la gestión tributaria a nivel local: dispersión de competencias — p. 580Conclusiones y recomendaciones — p. 585Referencias — p. 586Sobre los autores — p. 587

Recomendaciones para ti